
Si está considerando declarar el Capítulo 7 de bancarrota, una de las primeras preguntas que puede hacerse es: “¿Cuánto puedo ganar y aún así calificar para el Capítulo 7?”¿Cuál es el límite máximo de ingresos Capítulo 7 bancarrota?
La respuesta es más compleja que simplemente fijarse en un único límite de ingresos.
No existe un límite máximo de ingresos universal para la bancarrota del Capítulo 7 en 2026. En cambio, la elegibilidad generalmente se evalúa a través del sistema federal con la prueba de medios, que compara los ingresos de su hogar con el ingreso medio del Fideicomisario de EE. UU. para su estado y tamaño de hogar y, cuando sea necesario, calcula su ingreso disponible después de ciertos gastos permitidos.
Para quienes estén considerando declararse en bancarrota en San Diego, California, comprender los límites de ingresos del Capítulo 7 para 2026 y el cálculo que respalda la prueba de recursos puede ayudarles a entender en qué situación se encuentra su caso.
Puntos Clave
- El momento en que se presenta una solicitud de acogerse al Capítulo 7 puede afectar los resultados de la prueba de recursos económicos. Dado que el cálculo se basa en un período de seis meses de análisis retrospectivo, un cambio reciente en los ingresos puede influir en las cifras utilizadas para determinar la elegibilidad.
- Las circunstancias familiares pueden afectar significativamente el cálculo. Los cambios relacionados con el tamaño del hogar, las personas a cargo, el estado civil o quién contribuye a los gastos del hogar pueden alterar la forma en que se aplica la prueba de recursos a su caso.
- La prueba de recursos económicos es solo una parte de los requisitos de elegibilidad del Capítulo 7. Incluso cuando el análisis de ingresos no genere una presunción de abuso, aún deben abordarse otros requisitos relacionados con activos, deudas, casos de bancarrota anteriores, asesoramiento crediticio y divulgaciones financieras.
¿Cuáles son los límites de ingresos del Capítulo 7 en 2026?
El primer paso consiste en comparar sus ingresos mensuales actuales con el ingreso medio estatal aplicable.
La prueba de solvencia para declararse en bancarrota generalmente considera el ingreso promedio que usted recibió durante los seis meses completos anteriores a la declaración de bancarrota. Esto no necesariamente coincide con su salario actual o su sueldo anual.
Por ejemplo, si presenta su declaración el 15 de septiembre, el período de seis meses generalmente abarca desde el 1 de marzo hasta el 31 de agosto. Los ingresos de esos seis meses se suman y se dividen entre seis.
Para los casos de California presentados bajo las cifras de ingresos medios de 2026 actualmente en vigor, las cifras de ingresos medios anuales aplicables son:
| Tamaño del hogar | Ingreso medio de California |
| 1 persona | $79,253 |
| 2 personas | $102,797 |
| 3 personas | $116,541 |
| 4 personas | $139,071 |
| Cada persona adicional | +$11,100 |
Estas cifras corresponden a los casos presentados a partir del 1 de abril de 2026, según los datos vigentes del Fideicomisario de EE. UU. Por ejemplo, para un hogar de cinco personas, la cifra sería de $150.171 dólares.
Si sus ingresos están por debajo de la mediana aplicable, generalmente no tendrá una presunción de abuso según la prueba de recursos. Sin embargo, estar por debajo de la mediana no garantiza automáticamente la exoneración de deudas bajo el Capítulo 7, y aún se aplican otros requisitos de bancarrota.
Si sus ingresos están por encima de la mediana, eso no significa automáticamente que no pueda acogerse al Capítulo 7. En cambio, generalmente se pasa a la segunda etapa de la prueba de recursos.
¿Qué es la prueba de capacidad de pago del administrador fiduciario de los Estados Unidos?
La prueba de capacidad de pago del síndico de los Estados Unidos es un cálculo establecido bajo la ley federal de bancarrota para determinar si el caso de un individuo bajo el Capítulo 7 crea una presunción de abuso.
El Programa de Fideicomisarios de EE. UU. explica que la mayoría de los deudores individuales deben completar los formularios de prueba de recursos correspondientes. Los principales formularios del Capítulo 7 son:
- Formulario 122A-1, Capítulo 7, Declaración de sus ingresos mensuales actuales
- Formulario 122A-1Supp, cuando corresponda
- Formulario 122A-2, Capítulo 7, Cálculo de la prueba de recursos
El primer formulario establece sus ingresos mensuales actuales. Si usted está por encima del umbral de ingresos medios aplicable y se le aplica la prueba de recursos, el Formulario 122A-2 generalmente se utiliza para calcular las deducciones permitidas y los ingresos disponibles potenciales.
Paso 1: Calcule sus ingresos mensuales actuales
La primera parte del cálculo es su ingreso mensual actual (IMC). Por lo general, el formulario de bancarrota requiere que calcule su ingreso mensual promedio durante los seis meses completos anteriores a la presentación de la solicitud. Dependiendo de sus circunstancias, los ingresos pueden incluir:
- Sueldos y salarios
- Consejos
- Bonificaciones
- Con el tiempo
- Comisiones
- Pensión alimenticia o manutención
- Contribuciones regulares para los gastos del hogar
- Ingresos netos de la actividad empresarial
- Ingresos netos por alquiler
- Interés
- Dividendos
- Regalías
- Otras fuentes de ingresos
Por lo tanto, el cálculo no es simplemente: “¿Cuál es mi sueldo mensual?”.
Por ejemplo, supongamos que una persona tuvo los siguientes seis meses de ingresos que cumplen con los requisitos:
- Mes 1: $8,000
- Mes 2: $7,500
- Mes 3: $8,500
- Mes 4: $8,000
- Mes 5: $7,500
- Mes 6: $8,500
El total de los seis meses asciende a $48.000 dólares.
$48,000 ÷ 6 = $8,000 de ingresos mensuales actuales.
La cifra anualizada sería:
$8,000 × 12 = $96,000.
Esa cifra anualizada puede compararse con el ingreso medio estatal aplicable para el tamaño del hogar.
Ciertos ingresos, incluidos el de los beneficios de Seguridad Social, reciben un trato especial en virtud del Código de Bancarrota y no deben simplemente agregarse al cálculo de la prueba de recursos sin examinar las reglas aplicables.
Paso 2: Compare sus ingresos con el ingreso medio de los fideicomisarios de EE. UU.
Una vez calculados sus ingresos mensuales actuales, la siguiente pregunta es si están por encima o por debajo del ingreso medio aplicable a los fideicomisarios estadounidenses.
Consideremos el caso hipotético de un residente soltero de California con un ingreso mensual anualizado actual de $70.000 dólares.
El ingreso medio aplicable en California para un hogar unipersonal en 2026 es de $79,253.
Dado que $70.000 dólares son inferiores a $79.253 dólares, la persona generalmente no pasaría al cálculo completo de la deducción por prueba de recursos del Capítulo 7 basándose únicamente en estar por encima del ingreso medio.
Consideremos ahora a un residente soltero de California con un ingreso mensual anualizado actual de $100.000 dólares.
Esos ingresos superan la mediana de $79,253. Esto no descalifica automáticamente a la persona para acogerse al Capítulo 7. En cambio, el siguiente paso suele ser calcular las deducciones permitidas según el Formulario 122A-2.
Paso 3: Calcular los gastos de manutención permitidos según el Capítulo 7
Aquí es donde el cálculo se vuelve más complicado.
Los gastos de manutención permitidos en el Capítulo 7 no siempre se basan simplemente en lo que realmente gasta cada mes.
La prueba de recursos incorpora las normas estándares nacionales y locales del Servicio de Impuestos Internos (IRS) para determinados gastos. Estas normas incluyen categorías como:
- Alimentos, ropa y otros artículos de primera necesidad
- Atención médica de bolsillo
- Vivienda y servicios públicos
- Transporte
- Otros gastos permitidos
Por ejemplo, las Normas Nacionales del IRS aplicables a los casos de bancarrota presentados a partir del 15 de julio de 2026 establecen una asignación combinada para alimentos y vestimenta de $594 para una persona, $1,068 para dos personas, $1,284 para tres personas y $1,527 para cuatro personas.
El cálculo de la bancarrota también incluye una partida separada para los gastos médicos no cubiertos por el seguro.
Gastos de vivienda
La vivienda es especialmente importante en una zona con un coste de vida elevado como San Diego.
Los gastos de manutención permitidos en caso de bancarrota para vivienda y servicios públicos dependen de factores como:
- Condado
- Tamaño del hogar
- Ya sea que el gasto de vivienda incluya alquiler/hipoteca o gastos no hipotecarios.
El Programa de Fideicomisarios de EE. UU. publica normas locales separadas por condado.
Por lo tanto, un deudor que presenta su solicitud en el condado de San Diego no necesariamente utiliza el mismo subsidio de vivienda que alguien que presenta su solicitud en otro condado de California.
Gastos de transporte
Los gastos de transporte también están sujetos a normas específicas del IRS.
Según las circunstancias, el cálculo puede tener en cuenta los costes de propiedad o arrendamiento del vehículo, los gastos de funcionamiento y ciertos gastos de transporte público.
Esta es una de las razones por las que simplemente sumar tus gastos mensuales reales y restarlos de tus ingresos no es una forma precisa de realizar la prueba de recursos del Capítulo 7.
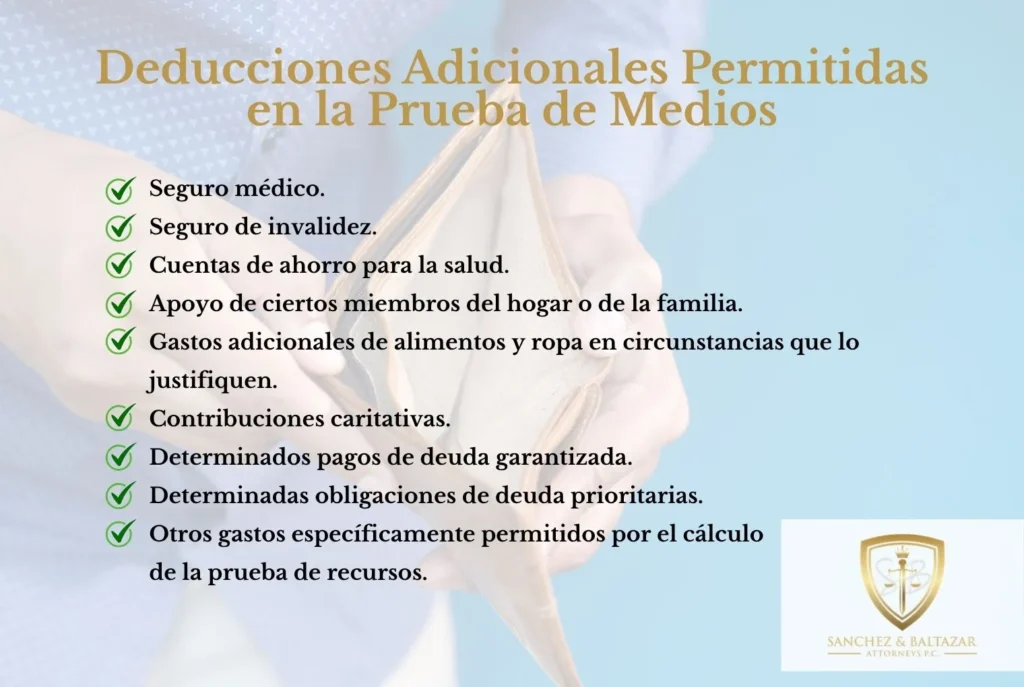
Paso 4: Añada otras deducciones permitidas.
La prueba de recursos también puede incluir deducciones adicionales permitidas en virtud del Código de bancarrota.
Dependiendo de las circunstancias del deudor, estos pueden incluir ciertos gastos por:
- Seguro médico
- Seguro de invalidez
- Cuentas de ahorro para la salud
- Apoyo de ciertos miembros del hogar o de la familia.
- Gastos adicionales de alimentos y ropa en circunstancias que lo justifiquen
- Contribuciones caritativas
- Determinados pagos de deuda garantizada
- Determinadas obligaciones de deuda prioritarias
- Otros gastos específicamente permitidos por el cálculo de la prueba de recursos
Las deducciones exactas dependen de las circunstancias del deudor y de los requisitos del formulario 122A-2.
Paso 5: Calcular los ingresos mensuales disponibles
Una vez calculadas las deducciones aplicables, la prueba de recursos resta esas deducciones de los ingresos mensuales actuales ajustados.
En términos sencillos:
Ingresos mensuales actuales ajustados − deducciones permitidas = ingresos mensuales disponibles
El resultado se multiplica luego por 60 para determinar los ingresos disponibles proyectados del deudor durante cinco años a efectos del cálculo de la presunción legal de abuso.
Por eso, superar el umbral de ingresos medios es solo el comienzo del análisis.
Una persona con ingresos superiores a la mediana aún puede tener deducciones admisibles sustanciales que reducen el ingreso disponible resultante.
¿Puedes superar la prueba de recursos económicos si ganas más que la mediana?
Sí. Este es uno de los puntos más importantes que hay que entender sobre cómo superar la prueba de recursos económicos para el Capítulo 7. Estar por encima de la mediana no le excluye automáticamente del Capítulo 7. En cambio, la segunda etapa del cálculo examina sus ingresos después de aplicar las deducciones permitidas por la prueba de recursos.
Un hogar con gastos deducibles significativos, obligaciones de deuda garantizadas, gastos relacionados con la salud u otras deducciones que califiquen puede tener un resultado de prueba de recursos sustancialmente diferente al de otro hogar con los mismos ingresos.
Por lo tanto, el cálculo depende en gran medida de las circunstancias particulares de cada caso.
¿Qué sucede si no supera la prueba de capacidad de pago del Capítulo 7?
Un resultado negativo en la prueba de solvencia económica no significa necesariamente que la bancarrota sea imposible.
Si el cálculo genera una presunción de abuso, el deudor puede tener opciones legales adicionales según las circunstancias, incluyendo la presentación de circunstancias especiales que justifiquen su solicitud o la consideración de si corresponde acogerse a otro capítulo de la ley de quiebras.
En algunos casos, el Capítulo 13 puede ofrecer una alternativa, ya que permite a los deudores que cumplen los requisitos reorganizar sus deudas mediante un plan de pago aprobado por el tribunal.
También puede haber circunstancias en las que la prueba de capacidad económica establecida por ley no se aplique de la forma habitual, incluidos ciertos casos que implican principalmente deudas no relacionadas con el consumo o el servicio militar que da derecho a la prestación.
Por qué no debería fiarse de una simple calculadora de ingresos
Buscar información sobre “límites de ingresos del Capítulo 7 para 2026” puede hacer que el proceso de bancarrota parezca engañosamente sencillo.
Es posible que encuentre una tabla que muestre el ingreso medio para su estado y tamaño de hogar y asuma que ganar más que esa cantidad significa que no puede acogerse al Capítulo 7.
Así no es como funciona el análisis completo.
La prueba de recursos puede incluir:
- Calcular los ingresos que cumplen los requisitos durante seis meses.
- Determinar los ingresos mensuales actuales.
- Comparando esos ingresos con la mediana estatal correspondiente.
- Aplicación de las normas nacionales del IRS.
- Aplicación de las normas locales para la vivienda y el transporte.
- Cálculo de gastos adicionales admisibles.
- Contabilización de los pagos de deudas que cumplen los requisitos y otras deducciones.
- Cálculo de los ingresos disponibles proyectados.
- Determinar si surge una presunción legal de abuso.
Los detalles importan.
Cómo puede ayudarle un abogado especializado en bancarrotas de San Diego
Si está considerando declararse en bancarrota bajo el Capítulo 7 en San Diego, un abogado puede revisar sus ingresos, el tamaño de su hogar, sus deudas, gastos, activos y otras circunstancias financieras para determinar cómo se puede aplicar la prueba de recursos a su situación.
Esto puede ser especialmente importante si sus ingresos están por encima de la mediana de California.
Un abogado puede ayudar a identificar qué ingresos deben incluirse, determinar qué gastos de manutención permitidos en caso de bancarrota pueden aplicarse, revisar las normas aplicables del Fideicomisario de los Estados Unidos y evaluar si las deducciones adicionales o las circunstancias especiales afectan el cálculo.
Lo más importante es que no debe dar por sentado que ganar por encima de la mediana elimina automáticamente la opción de acogerse al Capítulo 7.
Llame hoy mismo a SB Legal para una consulta inicial gratuita al (760) 302-4652 o complete nuestro formulario de contacto.
Preguntas Frecuentes
¿Puede una reciente reducción de ingresos afectar mi elegibilidad para acogerme al Capítulo 7?
Sí. Dado que la prueba de recursos generalmente considera los ingresos percibidos durante los seis meses completos anteriores a la presentación de la declaración, una reducción significativa reciente en los ingresos podría no reflejarse de inmediato en el cálculo. Un abogado puede evaluar si el momento de la presentación de la declaración podría afectar la forma en que se reflejan sus circunstancias financieras actuales.
¿Afectan los ingresos de mi cónyuge a mi prueba de capacidad de pago del Capítulo 7 si mi cónyuge no se declara en bancarrota?
Sí, es posible. Los ingresos del cónyuge que no presenta la solicitud pueden ser relevantes para el cálculo, aunque el tratamiento puede depender de factores como si los cónyuges viven juntos, cómo se pagan los gastos del hogar y las normas de bancarrota aplicables. Por lo tanto, los ingresos del cónyuge que no presenta la solicitud deben evaluarse en lugar de excluirse automáticamente.
¿Puedo acogerme al Capítulo 7 si ya me he declarado en bancarrota anteriormente?
Es posible, pero el momento en que se declaró en bancarrota anteriormente puede afectar su elegibilidad para recibir otra exoneración de deudas bajo el Capítulo 7. Las reglas dependen del Capítulo del caso anterior, el Capítulo del nuevo caso y las fechas involucradas. Un abogado especializado en bancarrota puede revisar su historial de casos anteriores para determinar si se ha cumplido el período de espera correspondiente.