
 Un embargo de salario puede reducir significativamente la cantidad de dinero que recibe en cada período de pago, pero por lo general, los acreedores no pueden quedarse con una parte ilimitada de su salario. Entonces, se preguntará “¿por cuánto dinero me pueden embargar?”. La ley federal establece límites sobre la cantidad de ingresos disponibles que pueden ser embargados, mientras que la ley estatal puede brindar protecciones adicionales que reduzcan la cantidad que un acreedor puede cobrar.
Entonces, ¿cuanto me pueden descontar de mi sueldo por deudas? Para la mayoría de las deudas de consumo comunes, el límite federal suele ser el menor de los siguientes valores: 25 % de sus ingresos disponibles o la cantidad en que sus ingresos disponibles superen 30 veces el salario mínimo federal. Sin embargo, el monto real puede ser menor según la legislación estatal y el tipo de deuda.
Puntos Clave
- Un embargo salarial no significa necesariamente que perderá 25% de cada cheque de pago. La cantidad depende de tus ingresos disponibles, el tipo de deuda, las restricciones federales y, potencialmente, las leyes estatales más protectoras.
- El tipo de deuda puede afectar significativamente las normas de embargo. Las deudas de tarjetas de crédito, la manutención de menores, las deudas federales y las obligaciones tributarias pueden estar sujetas a diferentes procedimientos y límites de cobro.
- Un embargo salarial debe revisarse de inmediato. Los errores en la orden de embargo, los cálculos incorrectos o la omisión de aplicar las exenciones disponibles pueden afectar la cantidad que se retiene de su salario. Un abogado especializado en embargos salariales puede revisar la orden y explicarle las opciones legales a su disposición.
¿Cuáles son los ingresos disponibles para embargos?
Uno de los conceptos más importantes para calcular un embargo salarial son los ingresos disponibles.
¿Cuáles son los ingresos disponibles para embargos? Según la Ley federal de protección del crédito al consumidor (CCPA), las ganancias disponibles son la parte de sus ingresos que queda después de las deducciones que legalmente deben retenerse.
Estas deducciones obligatorias pueden incluir:
- Impuestos federales sobre la renta
- Impuestos estatales y locales
- Impuestos de la Seguridad Social
- Impuestos de Medicare
- Determinadas contribuciones de jubilación obligatorias por ley
Las deducciones voluntarias, como algunas primas de seguros médicos, donaciones caritativas, cuotas sindicales o contribuciones voluntarias para la jubilación, generalmente no se deducen al calcular los ingresos disponibles a efectos del límite federal de embargo.
Esta distinción es importante porque el embargo generalmente se calcula sobre los ingresos disponibles, en lugar de simplemente tomar un porcentaje de su salario bruto.
¿Por cuanto me pueden embargar según la ley federal?
En el caso de una deuda de consumo ordinaria, la ley federal generalmente limita al acreedor a la menor de las siguientes cantidades:
- 25% de sus ingresos disponibles, o
- La cantidad en que sus ingresos disponibles superan 30 veces el salario mínimo federal por hora.
El salario mínimo federal sigue siendo de $7,25 dólares por hora, lo que hace que el cálculo de 30 veces sea de $217,50 dólares por semana.
Por ejemplo, si sus ingresos disponibles semanales son de $500, 25% serían $125.
El cálculo cambia para las personas que reciben su salario quincenalmente, bimensualmente o mensualmente, ya que los umbrales federales se ajustan según la duración del período de pago. El Departamento de Trabajo actualmente enumera los siguientes umbrales federales para embargos ordinarios:
| Período de pago | Ingresos disponibles | Cantidad federal que generalmente puede ser embargada |
| Semanalmente | $217.50 o menos | $0 |
| Semanalmente | Más de $217,50 dólares pero menos de $290 dólares | Cantidad superior a $217,50 dólares |
| Semanalmente | $290 o más | Hasta 25% |
| Quincenal | $435 o menos | $0 |
| Quincenal | Más de $435 dólares pero menos de $580 dólares | Cantidad superior a $435 dólares |
| Quincenal | $580 o más | Hasta 25% |
| Mensual | $942.50 o menos | $0 |
| Mensual | Más de $942,50 dólares pero menos de $1,256.66 dólares. | Cantidad superior a $942.50 |
| Mensual | $1,256.66 o más | Hasta 25% |
Estos son los límites federales para los embargos salariales ordinarios. Su estado puede imponer un límite inferior.
Límites federales frente a protecciones de la ley estatal
La regla federal de 25% no es necesariamente la cantidad que un acreedor puede realmente descontar de su salario.
La ley federal permite a los estados brindar mayor protección a los trabajadores. Cuando la ley estatal y la ley federal imponen límites de embargo diferentes, el Departamento de Trabajo explica que, por lo general, debe cumplirse la ley que da como resultado el embargo de una cantidad menor.
Eso significa que determinar la renta disponible para embargo que tiene un acreedor requiere más que simplemente multiplicar su sueldo por 25%.
Dependiendo de dónde viva, la ley estatal puede:
- Proteger un mayor porcentaje de su salario
- Establecer un monto mínimo de ingresos más alto que debe permanecer disponible para usted.
- Proporcionar exenciones adicionales
- Limitar la forma en que los acreedores pueden ejecutar las sentencias.
- Brindar protección en casos de dificultades en determinadas circunstancias.
- En algunas jurisdicciones, se restringe o prohíbe sustancialmente el embargo de ciertos salarios por deudas de consumo.
Por ejemplo, algunos estados han adoptado protecciones que preservan más que el mínimo federal. El Centro Nacional de Derecho del Consumidor ha identificado estados con protecciones reforzadas que incluyen porcentajes de protección más altos, umbrales de ingresos protegidos más elevados o ambos. Las exenciones estatales pueden cambiar, por lo que conviene revisar la legislación aplicable a su estado y situación particular, en lugar de asumir que el límite federal de 25 % se aplica automáticamente.
¿Cuánto puede embargar una compañía de tarjetas de crédito de su salario?
 Una pregunta frecuente es: ¿cuánto puede embargar una compañía de tarjetas de crédito de su salario?
Por lo general, una compañía de tarjetas de crédito no puede simplemente contactar a su empleador y exigirle una parte de su salario.Un embargo salarial por una deuda de consumo típica generalmente implica un proceso legal que resulta en una orden que obliga al empleador a retener dinero de las ganancias del empleado.
Si un acreedor obtiene una sentencia y procede al embargo de salario, la CCPA federal generalmente limita el embargo de una deuda de consumo ordinaria al menor de los siguientes montos: 25% de los ingresos disponibles o la cantidad que supere el umbral aplicable de 30 veces el salario mínimo federal.
Sin embargo, la legislación estatal puede ofrecer mayor protección. Por eso, la respuesta a “¿cuánto puede embargar una compañía de tarjetas de crédito de su salario?” depende de factores como:
- El estado donde vive
- Sus ingresos disponibles
- Frecuencia de pago
- El tipo de deuda
- Si ya existen otros embargos
- Ya sea que usted califique para una exención estatal o una protección por dificultades económicas
¿Cuál es el monto máximo de embargo?
¿Te pueden embargar toda la nómina? No.
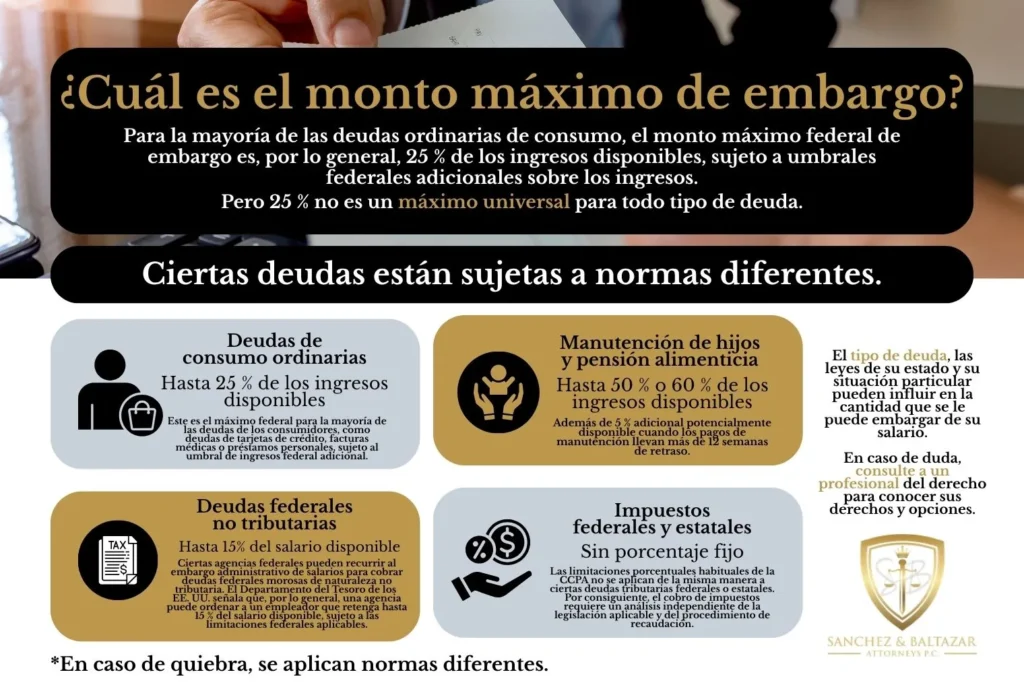
Para la mayoría de las deudas de consumo ordinarias, el límite máximo federal de embargo suele ser de 25 % de los ingresos disponibles, sujeto al umbral adicional de ingresos federales descrito anteriormente. Sin embargo, 25 % no es un límite máximo universal para todo tipo de deuda.
Ciertas deudas están sujetas a normas diferentes.
Manutención infantil y pensión alimenticia
La ley federal permite embargos salariales considerablemente mayores para las órdenes de manutención que cumplen con los requisitos. Dependiendo de si el empleado mantiene a otro cónyuge o a un hijo dependiente, la ley federal generalmente permite hasta 50% o 60% de los ingresos disponibles, con 5% adicional disponible cuando los pagos de manutención tienen más de 12 semanas de retraso.
Deudas federales no tributarias
Ciertas agencias federales pueden recurrir al embargo administrativo de salarios para cobrar deudas federales no tributarias impagas. El Departamento del Tesoro de los Estados Unidos indica que, por lo general, una agencia puede ordenar a un empleador que retenga hasta 15 % del salario disponible, sujeto a las limitaciones federales aplicables.
Impuestos federales y estatales
Las limitaciones porcentuales habituales de la CCPA no se aplican de la misma manera a ciertas deudas tributarias federales o estatales. Por lo tanto, el cobro de impuestos requiere un análisis independiente de la ley aplicable y del procedimiento de cobro.
Quiebra
Ciertos embargos salariales relacionados con la bancarrota también reciben un tratamiento diferente según la ley federal. Por lo tanto, una persona que enfrenta un embargo salarial podría necesitar considerar si las protecciones por bancarrota u otros recursos legales son aplicables a su situación.
¿Pueden varios acreedores embargar el mismo sueldo?
 La ley federal establece límites al monto total de embargos salariales ordinarios en una semana laboral o período de pago. El Departamento de Trabajo explica que el límite general de la CCPA se aplica independientemente de la cantidad de órdenes de embargo que reciba un empleador.
Sin embargo, la prioridad de los embargos concurrentes puede depender de las leyes estatales y federales, y ciertos tipos de deudas tienen reglas de prioridad especiales.
Esta es otra razón por la que asumir simplemente que cada acreedor puede quedarse con 25% de tu sueldo puede llevar a un cálculo incorrecto.
¿Qué sucede si el embargo de salario es excesivo?
Si usted cree que le están embargando parte de su salario por encima del monto permitido por la ley, es posible que pueda impugnar el embargo o alegar una exención.
Entre los posibles problemas a investigar se incluyen:
- Si el acreedor obtuvo la sentencia o autoridad legal requerida
- Si se le notificó debidamente la demanda subyacente o los documentos de embargo
- Si el acreedor calculó correctamente el embargo
- Si el empleador está utilizando la definición correcta de ingresos disponibles
- Si su estado ofrece mayores protecciones salariales
- Si usted reúne los requisitos para una exención por dificultades u otro motivo
- Ya sea que la deuda haya sido pagada, liquidada, cancelada o resuelta de otra manera.
- Si el acreedor está cobrando la cantidad correcta
Los plazos aplicables pueden ser importantes. Quien reciba una notificación de embargo debe revisarla de inmediato, en lugar de esperar a que se vean afectados varios pagos.
Cómo puede ayudarle un abogado especializado en embargos salariales
 Un abogado especializado en embargos salariales puede revisar el embargo y determinar si el acreedor y el empleador están cumpliendo con los requisitos federales y estatales aplicables.
Dependiendo de las circunstancias, un abogado podría:
Revise la orden de embargo.
Un abogado puede examinar la sentencia, la orden de embargo, la deuda subyacente y otros documentos para determinar en qué fundamento legal se basa el acreedor.
Calcula sus ingresos protegidos
Dado que el cálculo implica ingresos disponibles, un abogado puede revisar su nómina y las deducciones requeridas para determinar si el monto del embargo parece ser coherente con las leyes federales y estatales.
Identificar las exenciones estatales
La ley federal establece un marco legal básico, pero la ley estatal puede ofrecer protecciones adicionales. Un abogado puede determinar qué exenciones, limitaciones o disposiciones por dificultades excepcionales de la ley estatal se aplican a su situación.
Impugnar un embargo indebido
Si existe algún defecto legal o el acreedor está embargando más de lo permitido, un abogado puede explicar los procedimientos disponibles para impugnar el embargo y solicitar la reparación adecuada.
Negociar con los acreedores
Según las circunstancias, el asesor legal también puede comunicarse con el acreedor o su abogado para explorar una solución que pueda detener o modificar las actividades de cobro.
Evalúe otras opciones para aliviar su deuda.
El embargo de salario puede ser un síntoma de un problema de deudas mayor. Un abogado puede ayudarle a evaluar si la negociación, un acuerdo, la bancarrota, las exenciones u otra estrategia legal son apropiadas según sus circunstancias.
Obtenga ayuda legal antes de que un embargo reduzca su salario.
Si ya le están reteniendo dinero de su nómina, para saber cuánto pueden embargarle, no basta con aplicar la regla federal de 25 %. El tipo de deuda, sus ingresos disponibles, la legislación estatal aplicable y cualquier exención disponible pueden influir en la cantidad que un acreedor está legalmente autorizado a cobrar.
Si ha recibido un aviso de embargo de salario o cree que se le está reteniendo demasiado, un abogado especializado en embargos salariales puede revisar la situación y calcular los límites aplicables y explicarle las opciones legales a su disposición.
Comuníquese con SB Legal para obtener más información sobre cómo podemos ayudarle si le están embargando el salario. Ofrecemos una consulta inicial gratuita.¡Llámenos hoy¡
Preguntas Frecuentes
¿Puede un empleador negarse a respetar un embargo salarial?
Por lo general, un empleador que recibe una orden de embargo válida está obligado a cumplirla. Sin embargo, debe seguir los requisitos legales aplicables al calcular y retener el monto embargado. Si un empleador considera que una orden es defectuosa o poco clara, puede contar con procedimientos para abordar el problema con la autoridad emisora.
¿Afecta el embargo de mi salario a mi puntaje crediticio?
Por lo general, el embargo de salario no se reporta a las principales agencias de crédito como un elemento independiente. Sin embargo, la deuda subyacente, la demanda, la sentencia o la gestión de cobro pueden tener consecuencias para el historial crediticio, según las circunstancias y las normas de reporte aplicables. Por lo tanto, el embargo suele ser consecuencia de una deuda pendiente, más que la causa directa de un cambio en la calificación crediticia.
¿Puedo perder mi trabajo porque me están embargando el sueldo?
La ley federal protege a los empleados cuyos salarios son embargados por una sola deuda. Según la Ley de Protección del Crédito al Consumidor, por lo general, un empleador no puede despedir a un empleado por un embargo salarial debido a una deuda. Los embargos adicionales pueden implicar diferentes protecciones y consideraciones legales estatales, por lo que las circunstancias específicas son importantes.